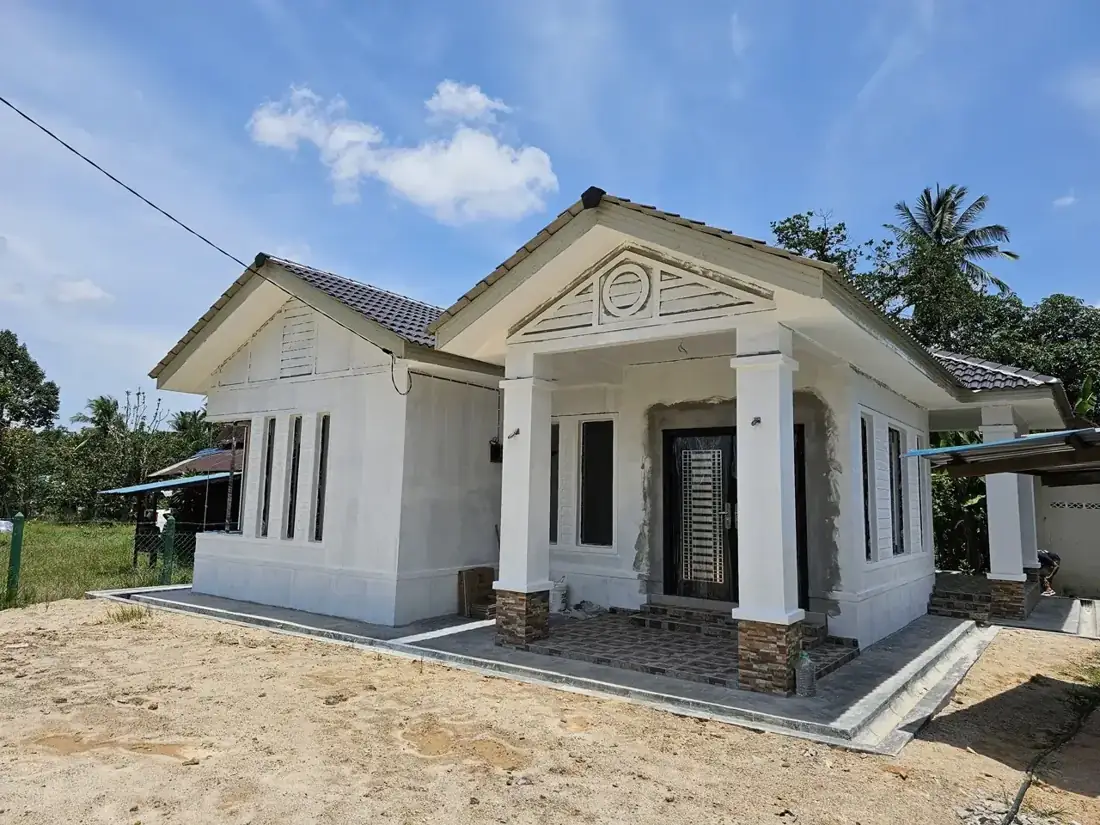
Kalau anda penjawat awam dan sudah ada tanah sendiri, anda boleh bina rumah atas tanah sendiri guna LPPSA melalui pembiayaan Jenis 2. Pembiayaan ini memang direka untuk orang yang nak membina rumah di atas tanah milik sendiri, bukan beli rumah siap. Dalam artikel ini kami terangkan asasnya: apa yang LPPSA tawarkan, bagaimana bayaran berjalan semasa pembinaan, cara anggar kos, dan apa yang patut anda tanya kontraktor sebelum tandatangan apa-apa.
Apa itu LPPSA dan apa maksud Jenis 2?
LPPSA ialah pembiayaan perumahan untuk penjawat awam. Pembiayaan ini ada beberapa jenis ikut tujuan. Dua yang paling relevan untuk topik ini:
- Jenis 2: membina rumah di atas tanah sendiri.
- Jenis 7: kerja ubah suai rumah.
Jadi kalau tanah sudah atas nama anda dan anda nak bina rumah dari kosong, Jenis 2 yang anda rujuk. Kalau rumah sudah ada dan anda cuma nak ubah suai, itu cerita lain, iaitu Jenis 7.
Satu perkara yang kami nak tekankan: syarat kelayakan dan senarai dokumen LPPSA boleh berubah dari semasa ke semasa. Jangan bergantung pada senarai yang anda jumpa di forum atau media sosial. Semak senarai terkini di portal LPPSA, atau terus bincang dengan pegawai LPPSA. Itu sumber yang paling tepat.
Had pembiayaan dan kadar keuntungan
Dua perkara ini yang paling ramai orang tanya.
Belanjawan 2026 mengumumkan had maksimum pembiayaan LPPSA dinaikkan daripada RM750,000 kepada RM1 juta, dengan pelaksanaan dijangka pada suku keempat 2026. Semak dengan LPPSA sama ada had baharu ini sudah terpakai untuk permohonan anda. Untuk kadar keuntungan pula, CEO LPPSA dalam kenyataan November 2025 menyebut kadarnya tetap 4% sepanjang tempoh pembiayaan.
Dua-dua ini bagus untuk perancangan, tapi ingat: had maksimum bukan bermakna anda akan dapat jumlah itu. Jumlah yang diluluskan tertakluk pada penilaian LPPSA terhadap permohonan anda. Sebelum buat keputusan besar, sahkan angka terkini terus dengan LPPSA kerana polisi boleh dikemas kini.
Bayaran ikut peringkat kerja: apa maksudnya untuk anda
Untuk pembinaan, bayaran biasanya dikeluarkan ikut peringkat kerja, bukan sekali gus di awal. Ini sebenarnya melindungi anda kerana wang keluar selepas kerja sampai satu tahap.
Tapi ada kesan praktikal yang ramai tak jangka:
- Cash flow di awal. Kontraktor perlu mula kerja dan ada kos permulaan. Tanya terus bagaimana jadual bayaran dalam agreement dipadankan dengan cara pembiayaan dikeluarkan.
- Peringkat kerja mesti jelas. Kalau agreement kontraktor hanya tulis "bayaran 30% bila siap struktur" tanpa definisi yang jelas, senang timbul salah faham. Minta setiap peringkat dinyatakan dengan jelas dan boleh disahkan.
- Progress kena ada bukti. Laporan progress dan gambar tapak membantu anda dan pihak yang menilai kemajuan kerja.
Di DBENA, bayaran memang ikut progress kerja dan kami hantar laporan progress mingguan. Ini bukan khusus untuk LPPSA, tapi memang selari dengan cara pembiayaan jenis ini berjalan.
Anggar kos sebelum anda mohon
Sebelum mohon, anda perlu tahu kasar-kasar berapa kos rumah yang anda nak. Kalau tak, anda mungkin mohon terlalu sikit dan terpaksa tampung sendiri, atau design yang terlalu besar untuk bajet.
Rate DBENA 2026 untuk banglo atas tanah sendiri (anggaran sekaki persegi):
| Pakej | Anggaran sekaki persegi | |---|---| | Basic | RM130 - RM140 | | Standard | RM145 - RM160 | | Premium | RM170 - RM195 |
Cara kira mudah: luas binaan (kaki persegi) darab rate. Sebagai contoh sahaja, rumah 2,500 kaki persegi akan jatuh dalam lingkungan ini:
- Basic: RM325,000 - RM350,000
- Standard: RM362,500 - RM400,000
- Premium: RM425,000 - RM487,500
Ini pengiraan ilustrasi, bukan sebut harga. Kos sebenar bergantung pada design, keadaan tapak, spesifikasi bahan dan pilihan anda. Rate DBENA ialah harga keseluruhan, iaitu upah dan bahan binaan ikut spesifikasi pakej, termasuk struktur konkrit, bata, bumbung, jubin, cat, tingkap dan pintu. Kerja elektrik dalam rate ini meliputi point elektrik sahaja; aksesori seperti kipas siling, downlight, water heater, hood dan hob dapur serta penghawa dingin tidak termasuk. Skop lain yang tidak disenaraikan dalam spesifikasi akan dinyatakan dalam quotation anda.
Selain kos pembinaan, anda juga perlu ambil kira kos lain yang bukan kerja binaan, seperti kos pelan dan kelulusan serta kos guaman berkaitan pembiayaan. Kami ada huraian lanjut dalam artikel kos bina rumah atas tanah sendiri: apa yang masuk, dan anda boleh lihat gambaran lebih lengkap di page kos bina rumah.
Apa nak tanya kontraktor sebelum tandatangan
Bila pembiayaan melibatkan jumlah besar dan tempoh panjang, pemilihan kontraktor memang kritikal. Ini senarai semak yang kami cadangkan:
Status dan pengalaman
- Kontraktor berdaftar dengan CIDB? Gred apa? DBENA ialah kontraktor berdaftar CIDB gred G4 di Shah Alam.
- Berapa banyak rumah yang sudah siap dibina? Boleh tengok rumah siap atau gambar projek? Kami sudah siapkan 50+ rumah, dan anda boleh lihat contohnya di page projek kami.
- Ada rekod projek terbengkalai? Rekod kami: 0% projek terbengkalai.
Harga dan agreement
- Adakah sebut harga terperinci, bukan satu jumlah bulat tanpa pecahan?
- Adakah harga tetap dinyatakan dalam agreement bertulis?
- Bagaimana kalau ada variation order (VO)? Siapa yang lulus, dan bagaimana kos dikira?
- Waranti hasil kerja ada dalam agreement? Berapa lama dan apa yang dilindungi?
Jawapan lisan tak cukup. Pastikan semuanya tertulis.
Design dan komunikasi
- Boleh nampak rumah dulu sebelum kerja bermula? Kami sediakan design 3D sebelum kerja, dan ada 50+ rekaan rumah untuk dipilih sebagai titik mula.
- Berapa kerap dapat update? Laporan mingguan memudahkan anda pantau, terutama kalau anda tak boleh turun tapak setiap hari.
- Siapa orang yang anda boleh hubungi bila ada masalah?
Langkah praktikal dari tanah ke kunci rumah
Setiap kes lain sedikit, tapi urutan umumnya begini:
- Semak tanah anda. Pastikan status tanah dan hakmilik jelas, dan faham syarat pembangunan yang dikenakan oleh pihak berkuasa tempatan. Kalau ragu, bincang dengan pegawai berkaitan atau peguam.
- Fikir keperluan dan bajet. Berapa bilik, berapa tingkat, gaya apa. Kemudian bandingkan dengan rate sekaki persegi tadi.
- Dapatkan konsultasi dan lawatan tapak. Keadaan tanah seperti kontur, akses dan kedudukan utiliti boleh mengubah kos. Lawatan tapak membantu anggaran jadi lebih tepat.
- Muktamadkan design dan sebut harga. Pastikan sebut harga terperinci dan jelas apa yang termasuk.
- Semak keperluan semasa di portal LPPSA. Permohonan dibuat melalui portal LPPSA. Rujuk portal atau pegawai LPPSA untuk senarai syarat dan dokumen terkini.
- Uruskan bahagian guaman dengan betul. DBENA bantu proses LPPSA dan bekerjasama dengan peguam berpengalaman supaya proses lebih lancar.
- Mula bina dan pantau progress. Bayaran ikut peringkat kerja, jadi semak laporan progress sebelum setiap tuntutan.
Kalau anda tak mahu guna pembiayaan, kami juga boleh bina dengan bayaran tunai. Anda tak perlu rasa terikat dengan satu cara sahaja.
Kesilapan biasa yang patut dielak
Dari pengalaman pengarah kami yang ada 25+ tahun dalam bidang binaan, ini yang selalu jadi masalah:
- Mula design tanpa tahu bajet. Design cantik tapi melebihi had pembiayaan, akhirnya terpaksa potong skop di tengah jalan.
- Tak sediakan buffer. Kos tak dijangka boleh muncul, contohnya perubahan pilihan bahan atau keadaan tanah. Simpan sedikit ruang bajet.
- Tukar keputusan selepas kerja jalan. Setiap perubahan biasanya melibatkan kos dan masa tambahan. Muktamadkan pilihan awal, termasuk kabinet dan finishing.
- Bandingkan harga tanpa bandingkan skop. Dua sebut harga yang nampak sama jumlahnya mungkin berbeza besar dari segi apa yang termasuk. Bandingkan item demi item.
- Anggap semua kontraktor sama. Tanya soalan di atas dan nilai sendiri jawapannya.
Untuk kabinet dapur dan wardrobe, kami ada kilang sendiri (DREKA), jadi kerja kabinet boleh diselaraskan dengan jadual pembinaan rumah. Ini membantu mengelakkan kelewatan di peringkat akhir.
Nak bincang rancangan bina rumah anda?
Kalau anda sedang fikir nak bina rumah atas tanah sendiri guna LPPSA atau secara tunai, kami boleh bantu dari konsultasi sehingga rumah siap. Konsultasi dan lawatan tapak percuma. Anda boleh baca lebih lanjut tentang perkhidmatan bina rumah kami, atau terus hubungi kami:
- Telefon: 03-5892 9420
- Email: info@dbena.com
- Pejabat: 43-3, Jln Setia Prima S U13/S, Setia Alam, 40170 Shah Alam, Selangor
- Waktu: Isnin-Jumaat 9am-5pm; Sabtu dengan temujanji
Atau hantar mesej melalui page hubungi kami.
Soalan yang selalu ditanya
Boleh ke guna LPPSA untuk bina rumah atas tanah sendiri?
Boleh, melalui pembiayaan Jenis 2 yang khusus untuk membina rumah di atas tanah sendiri. Semak syarat kelayakan terkini di portal LPPSA atau dengan pegawai LPPSA.
Apa beza LPPSA Jenis 2 dan Jenis 7?
Jenis 2 untuk membina rumah di atas tanah sendiri, manakala Jenis 7 untuk kerja ubah suai rumah. Pilih ikut tujuan anda.
Berapa had maksimum pembiayaan LPPSA sekarang?
Belanjawan 2026 mengumumkan had maksimum dinaikkan daripada RM750,000 kepada RM1 juta, dengan pelaksanaan dijangka suku keempat 2026. Semak status terkini dengan LPPSA. Jumlah sebenar yang diluluskan bergantung pada penilaian LPPSA.
Bagaimana bayaran dikeluarkan semasa pembinaan?
Untuk pembinaan, bayaran biasanya dikeluarkan ikut peringkat kerja. Pastikan agreement dengan kontraktor menyatakan peringkat kerja dengan jelas.